Domain fenster-reinigen.de kaufen?
Wir ziehen mit dem Projekt
fenster-reinigen.de um.
Sind Sie am Kauf der Domain
fenster-reinigen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fenster-reinigen.de kaufen?
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
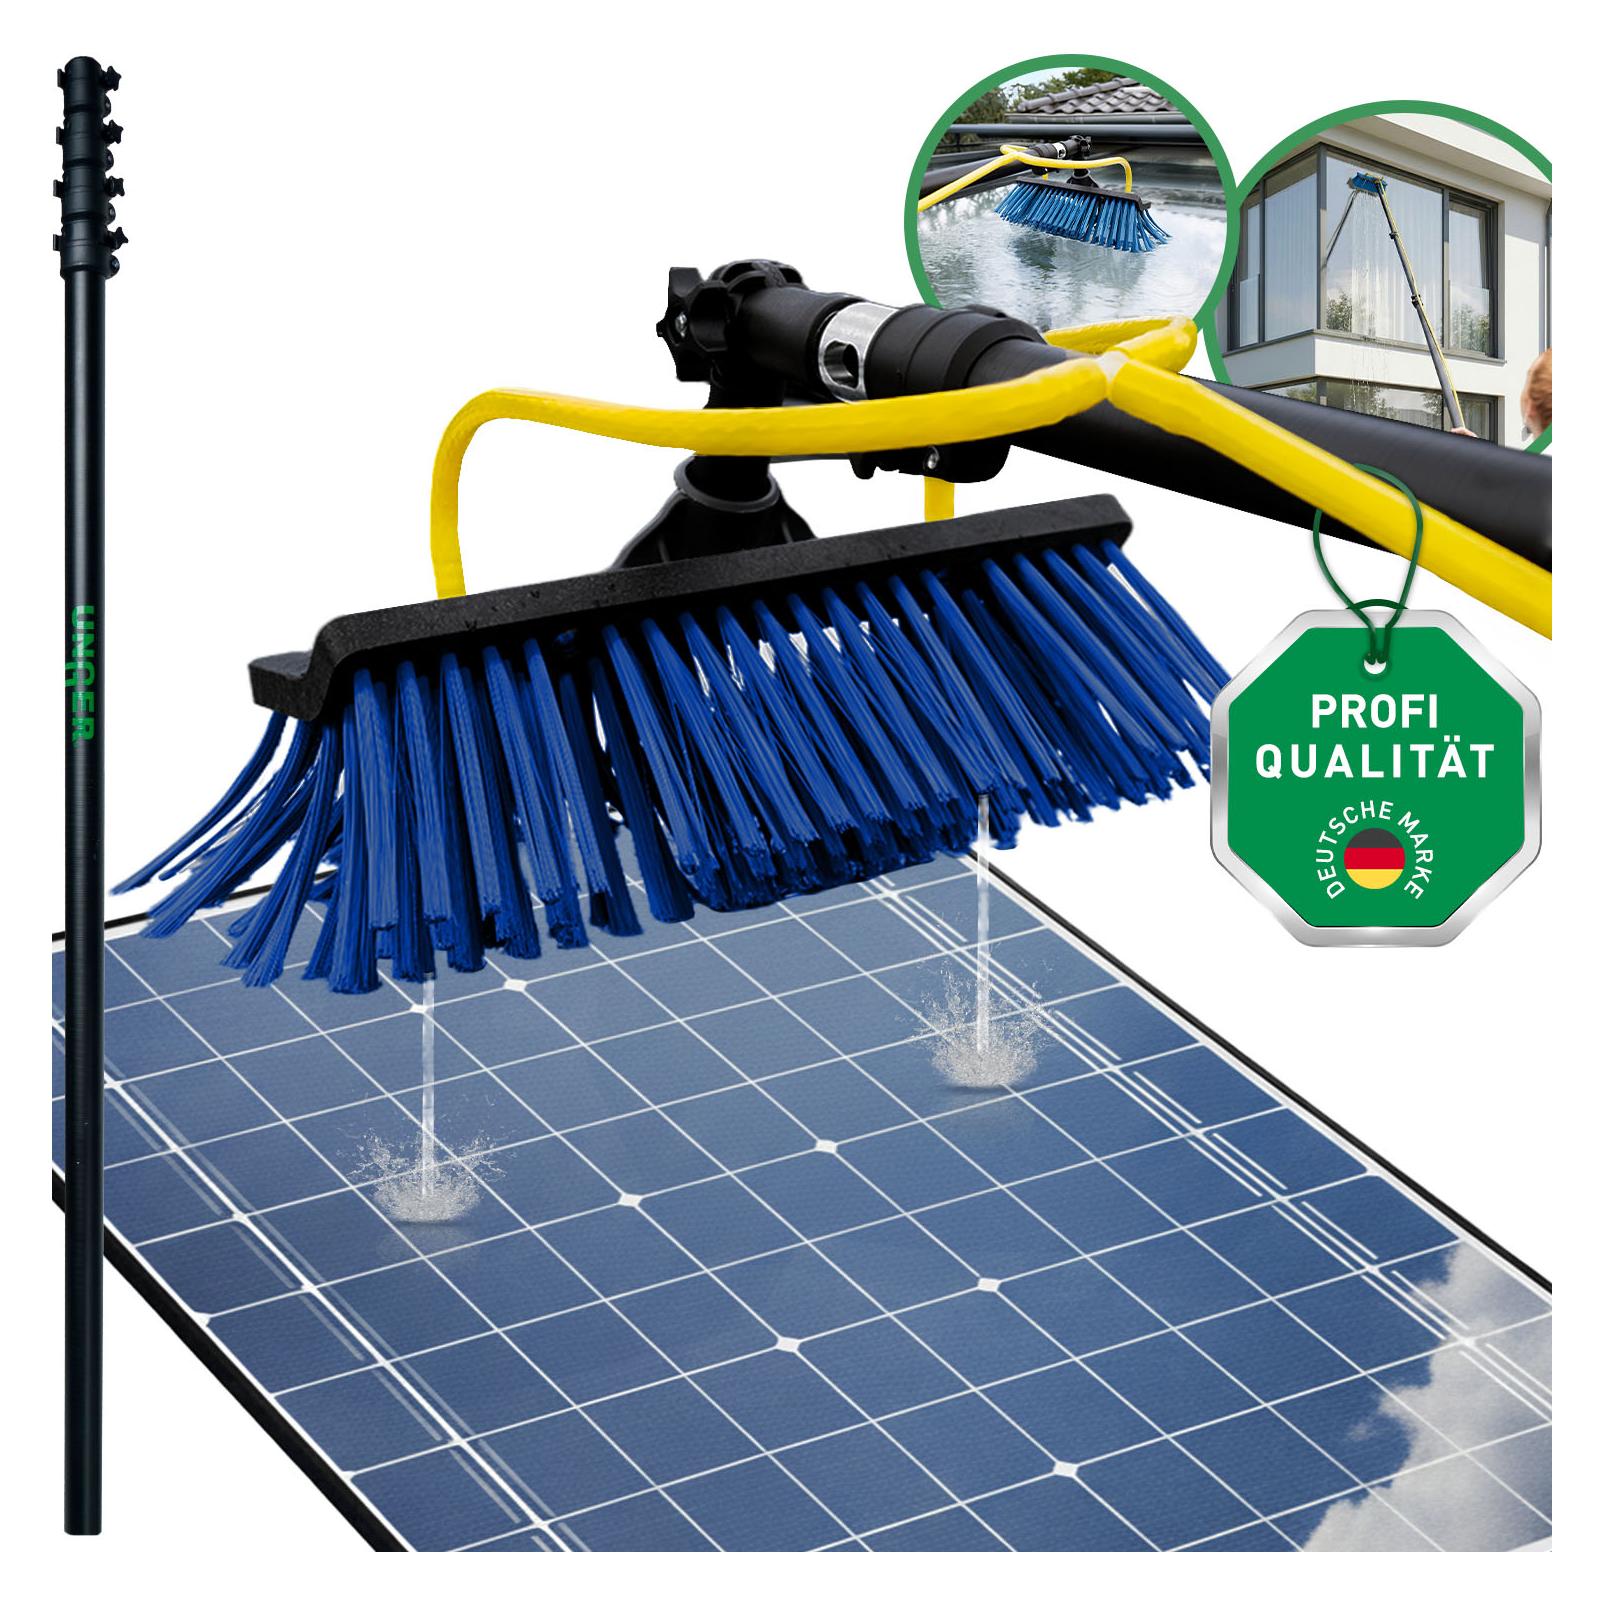
Axis Line 6 Meter Teleskop Fensterwischer Set 35/40cm zur Glasreinigung Fensterreinigung SolarreinigungAxis Line 6 Meter Teleskop Fensterwischer Set 35/40 cm zur Glasreinigung Fensterreinigung Solarreinigung Dieses Set besteht aus folgenden Einzelartikeln (Sie können die Artikelnummer einfach in die Suche eingeben) 6 Meter Profi Teleskopstange - Art. Nr.: 4260065898455 Ersatz Lippe 35 für T-Einwaschhalter - Art. Nr.: 4260065899421 T-Einwaschhalter 35 cm 2in1 - Art. Nr.: 4260065898271 Microfasertuch in Blau - Art. Nr.: 4260065899322 Gelenk Kunststoff - Art. Nr.: <a194,33 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Pech, Anton: FensterFenster , Aus architektonischer Sicht behandeln die Autoren das Bauteil Fenster als Öffnung in der Wand. Sie stellen einen strukturellen Überblick der gebräuchlichen Fenstertypen vor und unternehmen eine systematische Betrachtung nach seinen Bauelementen konstruktiv, normativ und bauphysikalisch. Der technologischen Entwicklung Rechnung tragend, reihen sie die Vielzahl von modernen Fensterkonstruktionen und deren Baukörperanschlüsse in die Genealogie des Fensters ein. Die dritte Auflage wurde geprüft und korrigiert, in Bezug auf die Aktualität bei Normen und Technologien im Aufbau sowie bei den Materialien ist sie auf dem neuesten Stand. Beschattung, Dreifachverglasung, bauphysikalische Einbaudetails wie Dampfdichtigkeit und Diffusionsoffenheit finden besondere Berücksichtigung. , Tagfahrlichter > Lichter & Leuchten , Auflage: mit 153, teilw. farb. Abb., Erscheinungsjahr: 20230306, Produktform: Leinen, Titel der Reihe: Baukonstruktionen#11#, Autoren: Pech, Anton~Pommer, Georg~Zeininger, Johannes, Redaktion: Pech, Anton, Auflage: 23003, Auflage/Ausgabe: mit 153, teilw. farb. Abb, Seitenzahl/Blattzahl: 173, Abbildungen: 81 b/w and 73 col. ill., Themenüberschrift: ARCHITECTURE / Methods & Materials, Keyword: Gebäudeöffnung; Sonnenschutz; Einbruchschutz; Baukonstruktion; Baudetail; Bauteil; Fassade; Fassadenöffnung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Fenster~Bau / Hochbau~Hochbau, Fachkategorie: Materialien in der Architektur, Warengruppe: HC/Architektur, Fachkategorie: Architektonische Details, Komponenten und Motive, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Birkhäuser Verlag GmbH, Verlag: Birkhäuser Verlag GmbH, Verlag: Birkhuser Verlag GmbH, Länge: 247, Breite: 170, Höhe: 15, Gewicht: 636, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2743954, Vorgänger EAN: 9783035622133 9783990430231 9783211215005, Alternatives Format EAN: 9783035627046, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **


Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Axis Ha-Ra Fensterreinigung Set: Fensterreiniger 32 cm, 500 ml VollpflegekonzentratHa-Ra Fensterreinigung Set: Fensterreiniger 32 cm, 500 ml Vollpflegekonzentrat und ERA 6 Liter Eimer mit 2 Clips * Der Ha‑Ra Fensterreiniger Standard (32 cm) ist ein hochwertiges 2‑in‑1 Reinigungsgerät, das Reinigung und Abzugsfunktion in einem vereint – ideal für streifenfreie, zeitspa101,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Axis Line 6 Meter Teleskop Fensterwischer Set 35/40cm zur Glasreinigung Fensterreinigung SolarreinigungAxis Line 6 Meter Teleskop Fensterwischer Set 35/40 cm zur Glasreinigung Fensterreinigung Solarreinigung Dieses Set besteht aus folgenden Einzelartikeln (Sie können die Artikelnummer einfach in die Suche eingeben) 6 Meter Profi Teleskopstange - Art. Nr.: 4260065898455 Ersatz Lippe 35 für T-Einwaschhalter - Art. Nr.: 4260065899421 T-Einwaschhalter 35 cm 2in1 - Art. Nr.: 4260065898271 Microfasertuch in Blau - Art. Nr.: 4260065899322 Gelenk Kunststoff - Art. Nr.: <a194,33 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Pech, Anton: FensterFenster , Aus architektonischer Sicht behandeln die Autoren das Bauteil Fenster als Öffnung in der Wand. Sie stellen einen strukturellen Überblick der gebräuchlichen Fenstertypen vor und unternehmen eine systematische Betrachtung nach seinen Bauelementen konstruktiv, normativ und bauphysikalisch. Der technologischen Entwicklung Rechnung tragend, reihen sie die Vielzahl von modernen Fensterkonstruktionen und deren Baukörperanschlüsse in die Genealogie des Fensters ein. Die dritte Auflage wurde geprüft und korrigiert, in Bezug auf die Aktualität bei Normen und Technologien im Aufbau sowie bei den Materialien ist sie auf dem neuesten Stand. Beschattung, Dreifachverglasung, bauphysikalische Einbaudetails wie Dampfdichtigkeit und Diffusionsoffenheit finden besondere Berücksichtigung. , Tagfahrlichter > Lichter & Leuchten , Auflage: mit 153, teilw. farb. Abb., Erscheinungsjahr: 20230306, Produktform: Leinen, Titel der Reihe: Baukonstruktionen#11#, Autoren: Pech, Anton~Pommer, Georg~Zeininger, Johannes, Redaktion: Pech, Anton, Auflage: 23003, Auflage/Ausgabe: mit 153, teilw. farb. Abb, Seitenzahl/Blattzahl: 173, Abbildungen: 81 b/w and 73 col. ill., Themenüberschrift: ARCHITECTURE / Methods & Materials, Keyword: Gebäudeöffnung; Sonnenschutz; Einbruchschutz; Baukonstruktion; Baudetail; Bauteil; Fassade; Fassadenöffnung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Fenster~Bau / Hochbau~Hochbau, Fachkategorie: Materialien in der Architektur, Warengruppe: HC/Architektur, Fachkategorie: Architektonische Details, Komponenten und Motive, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Birkhäuser Verlag GmbH, Verlag: Birkhäuser Verlag GmbH, Verlag: Birkhuser Verlag GmbH, Länge: 247, Breite: 170, Höhe: 15, Gewicht: 636, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2743954, Vorgänger EAN: 9783035622133 9783990430231 9783211215005, Alternatives Format EAN: 9783035627046, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
Ähnliche Suchbegriffe für Aufwendungen
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nöller Profi Brush Fensterwascher Rundkopf Naturhaar Fensterreiniger Fensterwischer Glasreiniger Fensterputzer Fensterreinigung Glaswischer FensterreiFensterwascher Rundkopf Naturhaar – Perfekte Reinigung für strahlende Fenster Entdecken Sie den Fensterwascher Rundkopf Naturhaar, der durch seine einzigartigen Eigenschaften eine effiziente und schonende Fensterreinigung ermöglicht. Mit diesem Reinigungswerkzeug erreichen Sie mühelos glänzende Ergebnisse, egal ob im Haushalt oder im gewerblichen Einsatz. Einzigartige Eigenschaften für strahlende Sauberkeit Der Fensterwascher Rundkopf Naturhaar bietet Ihnen eine perfekte Kombination aus Funktionalität und Qualität. Die Naturborsten sind ideal für die streifenfreie Reinigung von Glasoberflächen. Durch den Rundkopf erreichen Sie auch schwer zugängliche Stellen mühelos, was ihn zu einem unverzichtbaren Hilfsmittel für die Fensterpflege macht. Das ergonomische Design sorgt für eine komfortable Handhabung und reduziert die Ermüdung bei längerer Nutzung. Dank seiner robusten Konstruktion ist dieser Fensterwascher langlebig und zuverlässig, was ihn zu einer lohnenden Investition für saubere Fenster macht. Vorteile des Fensterwaschers Rundkopf Naturhaar: Effiziente Reinigung: Die Naturborsten entfernen Schmutz und Staub gründlich. Rundkopf-Design: Erleichtert die Reinigung von Ecken und Kanten. Ergonomische Form: Ermöglicht komfortables Arbeiten. Langlebigkeit: Hochwertige Materialien garantieren eine lange Lebensdauer. Anwendungstipps Um die besten Ergebnisse zu erzielen, befeuchten Sie den Fensterwascher mit etwas Wasser oder einem milden Reinigungsmittel. Reinigen Sie die Glasflächen mit gleichmäßigen Bewegungen und lassen Sie sie anschließend trocknen. Bei Bedarf kann der Fensterwascher mit warmem Wasser ausgespült werden, um eventuelle Rückstände zu entfernen. Jetzt bestellen und von klaren Fenstern profitieren! Verabschieden Sie sich von Schlieren und Schmutz auf Ihren Fenstern. Bestellen Sie noch heute Ihren Fensterwascher Rundkopf Naturhaar und erleben Sie die einfache und effektive Methode der Fensterreinigung. Klicken Sie jetzt auf „In den Warenkorb“ und sichern Sie sich streifenfreien Glanz für Ihr Zuhause!15,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.